Amazon accumula rack Nvidia GB300: il collo di bottiglia è la rete elettrica
Le email interne citate dalla stampa mostrano un cambio di strategia: AWS accetta rack GB300 prima dell’installazione finale. I conti Amazon confermano la pressione del CapEx, mentre il limite vero diventa la rete elettrica.

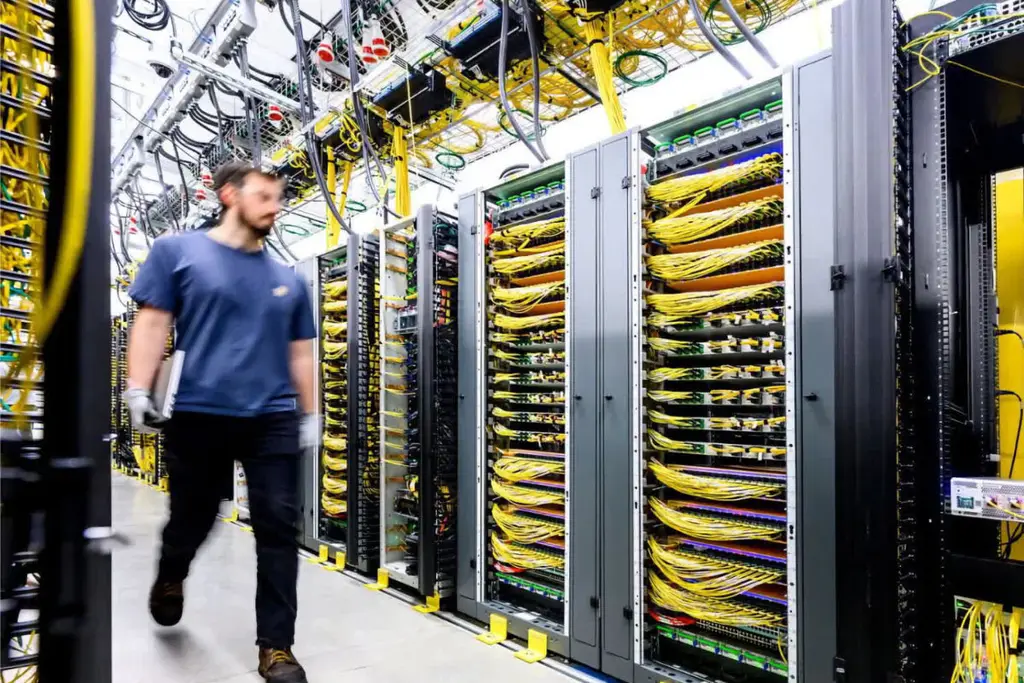
La notizia non è che Amazon Web Services stia spendendo cifre enormi per l’intelligenza artificiale. Questo era già scritto nei conti di Amazon. Il punto nuovo è più fisico: secondo email interne viste da Business Insider, riprese da Investing.com e rilanciate il 24 ottobre 2026 da TechSpot, una parte dei sistemi AI acquistati da AWS sarebbe arrivata prima della disponibilità elettrica necessaria a metterli in produzione.
Il meccanismo descritto nei documenti si chiama Early Rack Receipt. In pratica, AWS accetterebbe i rack completi basati su Nvidia GB300 in una fase precedente della catena logistica, invece di prenderne possesso solo quando il data center finale è pronto. Le email citate parlano di circa 5 miliardi di dollari di rack attesi in strutture statunitensi ad agosto e di altri 3 miliardi di dollari al mese “per il futuro prevedibile”. Alcuni siti avrebbero spazio fisico, ma non ancora la potenza di rete sufficiente: per questo l’hardware finirebbe in magazzini intermedi.
Rack Nvidia GB300 previsti da AWSValori in miliardi di $
- Agosto 2026
- Ogni mese successivo
È qui che nasce l’espressione dark GPU: acceleratori acquistati, consegnati o comunque impegnati economicamente, ma non ancora produttivi perché mancano energia, connessione alla rete, raffreddamento o autorizzazioni operative. Amazon non ha pubblicato le email, quindi il dettaglio operativo resta una ricostruzione giornalistica; l’azienda, però, non ha smentito il principio della movimentazione anticipata e un portavoce ha definito lo stoccaggio di rack completati in magazzino una normale “best business practice” per poterli installare rapidamente quando la capacità sarà disponibile.
Perché un rack GB300 non è solo un “chip”
Il collo di bottiglia diventa più chiaro guardando l’oggetto di cui si parla. Il Nvidia GB300 NVL72, nella scheda ufficiale di Nvidia, è un sistema a scala rack raffreddato a liquido con 72 GPU Blackwell Ultra e 36 CPU Grace in un’unica piattaforma. Nvidia dichiara 37 TB di memoria veloce complessiva, 130 TB/s di banda NVLink e una progettazione pensata per inferenza di ragionamento, generazione video e carichi AI con contesti lunghi.
La densità cambia il problema industriale. Nella documentazione tecnica dell’architettura Nvidia NVL72 AI Factory, un rack GB300 richiede fino a 142 kW; le specifiche Lenovo indicano power shelf da 33 kW ciascuno e alimentazione trifase per sostenere il carico. Non è un server che si collega a una presa libera: è un blocco di calcolo che richiede progettazione elettrica, distribuzione DC interna, raffreddamento liquido, ridondanza e coordinamento con utility e gestori di rete.
Questo spiega perché il paradosso “i chip arrivano prima della corrente” sia diventato credibile anche per un hyperscaler. La catena dei semiconduttori si prenota con mesi di anticipo, i rack possono essere assemblati e spediti; una sottostazione, una connessione ad alta tensione o un nuovo accordo di fornitura elettrica hanno tempi meno elastici. Il vantaggio competitivo, per AWS, è evitare che rack scarsi finiscano ai concorrenti. Il costo è immobilizzare capitale in hardware che non genera subito ricavi.
I conti di Amazon mostrano la pressione finanziaria
La ricostruzione sulle GPU inattive arriva dentro una traiettoria finanziaria già esplicita. Nel comunicato sui risultati del secondo trimestre, chiuso il 30 giugno 2026, Amazon ha indicato vendite nette trimestrali per 200,6 miliardi di dollari, AWS in crescita del 37% a 42,2 miliardi e utile operativo AWS di 16,6 miliardi. Nello stesso documento il free cash flow sui dodici mesi è però sceso a un deflusso di 7,6 miliardi di dollari, contro un afflusso di 18,2 miliardi un anno prima, soprattutto per gli investimenti in intelligenza artificiale.
Il deposito presso la SEC rende ancora più netto il salto: le spese in conto capitale pagate in contanti sono passate da 31,4 miliardi di dollari nel secondo trimestre 2025 a 53,1 miliardi nel secondo trimestre 2026; nei primi sei mesi dell’anno sono salite da 55,6 a 96,3 miliardi. Amazon attribuisce la crescita soprattutto all’infrastruttura tecnologica, in larga parte a supporto di AWS.
A luglio, durante la call sui risultati, Andy Jassy ha alzato la previsione di cash CapEx 2026 da circa 200 miliardi a circa 220 miliardi di dollari, citando anche il rincaro della memoria. Il dato, riportato anche da Associated Press, supera nettamente i 128 miliardi di CapEx complessivi 2025 indicati nei filing annuali. Jassy ha sostenuto che, anche a quel livello, Amazon non avrà abbastanza capacità per tutta la domanda prevista nel 2026 e nel 2027.
Amazon aumenta il budget CapExValori in miliardi di $
- 2025 consuntivo
- Guida 2026 iniziale
- Guida 2026 aggiornata
La spiegazione ufficiale di Amazon è che data center e server hanno cicli diversi. Nella lettera agli azionisti 2025, Jassy ha scritto che AWS deve pagare in anticipo terra, energia, edifici, chip, server e networking, in genere da 6 a 24 mesi prima di iniziare a fatturare ai clienti. Nella call del secondo trimestre ha aggiunto che i data center hanno vita utile superiore a 30 anni, mentre server e apparati di rete durano almeno 5-6 anni.
Il nodo non è solo Nvidia: è la rete elettrica
Le GPU restano un bene strategico, ma il caso AWS mostra che il vincolo si è spostato lungo la filiera. Nvidia può consegnare rack ad altissima densità; Amazon può finanziarli; il data center può avere superficie disponibile. Se manca la potenza elettrica contrattualizzata e fisicamente connessa, il calcolo non parte. È il motivo per cui il concetto di “capacità AI” non coincide più con il numero di chip ordinati: conta la capacità effettivamente alimentata, raffreddata e connessa ai clienti.
Il fenomeno è più ampio di Amazon. L’International Energy Agency ha scritto nel suo aggiornamento 2026 che la corsa all’AI sta mettendo sotto pressione elettricità, connessioni di rete, trasformatori, turbine, autorizzazioni e capitale. L’agenzia prevede che il consumo elettrico dei data center raddoppi entro il 2030 e che i data center focalizzati sull’AI crescano molto più rapidamente del resto del settore. Per gli operatori, l’accesso a energia rapida, affidabile e a costo sostenibile diventa un fattore competitivo quanto il possesso dei chip.
Negli Stati Uniti, il Lawrence Berkeley National Laboratory aveva già stimato che i data center consumassero circa il 4,4% dell’elettricità nazionale nel 2023 e potessero arrivare tra il 6,7% e il 12% entro il 2028. Non tutta questa crescita è dovuta all’AI, ma l’aumento dei server accelerati e dei sistemi di raffreddamento ad alta densità ne è una componente decisiva.
La risposta dei cloud provider è cercare energia in anticipo. Amazon ha accordi e progetti con fornitori elettrici, iniziative su nucleare e rinnovabili e impegni locali per ridurre l’impatto sulle comunità. All’inizio di ottobre ha anche lanciato un Amazon Data Center Commitment, promettendo più trasparenza su energia e acqua, una PUE globale 2025 di 1,14 e investimenti nelle aree dove costruisce data center. Ma questi impegni non eliminano la distanza tra tempi del software e tempi dell’infrastruttura elettrica.
La scommessa di AWS: pagare prima per non restare indietro
Dal punto di vista industriale, l’Early Rack Receipt è una scelta difensiva. Se AWS aspetta che ogni sito sia completamente alimentato prima di bloccare l’hardware, rischia di perdere slot produttivi presso Nvidia o presso gli integratori di rack. Se invece paga e accumula sistemi in anticipo, preserva la possibilità di accenderli appena arrivano rete e impianti. È una copertura contro la scarsità futura, ma peggiora il cash flow nel presente.
Il tema è emerso anche nelle dichiarazioni pubbliche di John Felton, chief financial officer di AWS. In un’intervista ad Axios, Felton ha difeso la sostenibilità della spesa, dicendo che la domanda è reale e citando un portafoglio ordini AWS vicino a 500 miliardi di dollari nel secondo trimestre. Ha anche indicato ritorni sotto i 3 anni sugli investimenti in server AI. È la tesi di Amazon: spendere ora, subire pressione sul free cash flow, monetizzare quando la capacità entra in servizio.
La contro-tesi è che l’hardware AI deperisce economicamente più in fretta degli edifici. Nuove generazioni di GPU, memoria e interconnessioni possono ridurre il valore relativo dei sistemi acquistati mesi prima. Gartner, in una nota del 14 ottobre 2026, ha avvertito che oltre 3,5 trilioni di dollari di spesa in infrastruttura AI potrebbero essere esposti a impairment entro il 2030 se la crescita dei ricavi non giustificasse il ritmo degli investimenti. La società distingue però tra hyperscaler diversificati, come Amazon, e operatori neocloud più fragili: i primi hanno più margine per assorbire anni di investimento pesante.
Cosa cambia per sviluppatori, aziende e mercato italiano
Per chi usa AWS, il caso non significa che le istanze GPU smettano di funzionare. Significa che la disponibilità della nuova capacità di fascia altissima può dipendere da vincoli non visibili nella console: tempi di data center, energia, raffreddamento, contratti di fornitura, approvazioni locali. Nei progetti di AI generativa, questo può tradursi in code più lunghe per capacità riservata, prezzi meno flessibili e maggiore convenienza di architetture ibride: modelli più piccoli, inferenza ottimizzata, caching, batch, compressione e uso selettivo dei modelli più costosi.
Per l’Italia il tema è indiretto ma concreto. La Regione AWS Europe (Milano), aperta nel 2020, ha 3 Availability Zone e consente di mantenere carichi e dati nel Paese per requisiti di latenza, sovranità e compliance. Tuttavia i grandi cluster per training e inferenza frontier non sono necessariamente distribuiti in modo uniforme in tutte le regioni. Se la capacità più recente viene assorbita da siti statunitensi o da contratti pluriennali dei grandi clienti, le imprese italiane possono vedere tempi e costi condizionati dalla competizione globale per gli stessi megawatt e gli stessi rack.
La lezione pratica è che la pianificazione AI non può più limitarsi alla scelta del modello. Le aziende devono chiedersi dove girerà il carico, con quale capacità garantita, a quale prezzo nel tempo e con quali alternative se la regione preferita non ha acceleratori sufficienti. Per startup e software house italiane, questo rende più importante progettare applicazioni portabili tra più provider, usare API compatibili quando possibile e separare la logica di prodotto dall’infrastruttura di inferenza.
I punti ancora aperti
Restano tre incertezze. La prima è quantitativa: le email citate non permettono di sapere quanti rack siano oggi effettivamente in magazzino, quanti siano già stati installati e quanti attendano solo l’ultimo passaggio di energizzazione. La seconda è temporale: non è chiaro quanto a lungo l’hardware resti inattivo prima di produrre ricavi. La terza è finanziaria: Amazon sostiene che la domanda contrattualizzata giustifichi la spesa, ma il mercato misurerà questa tesi nei prossimi trimestri attraverso free cash flow, margini AWS e crescita dei ricavi AI.
Il prossimo appuntamento da seguire è la pubblicazione dei risultati successivi di Amazon, dove gli investitori cercheranno segnali su CapEx, debito, free cash flow e capacità AWS. Altrettanto importanti saranno i dati energetici: nuovi accordi di fornitura, connessioni alla rete, progetti onsite e opposizione locale ai data center. Il caso delle dark GPU mostra che la corsa all’intelligenza artificiale non si vince più solo nella fonderia dei chip o nei benchmark dei modelli. Si vince anche nelle sottostazioni, nei permessi e nei contratti elettrici.
Domande e risposte
Che cosa sono le dark GPU di Amazon?
Con dark GPU si indicano acceleratori AI acquistati o consegnati ma non ancora produttivi. Nel caso AWS, email interne di agosto 2026 citate da Business Insider parlano di rack Nvidia GB300 conservati in magazzini intermedi perché alcuni data center statunitensi non avrebbero ancora potenza elettrica sufficiente.
Perché AWS compra rack Nvidia GB300 se non può accenderli subito?
AWS vuole assicurarsi hardware scarso prima dei concorrenti e ridurre i tempi di installazione quando i siti saranno pronti. Il rischio è finanziario: secondo le email citate, ad agosto 2026 erano previsti circa 5 miliardi di dollari di rack GB300 e altri 3 miliardi al mese, capitale che non genera ricavi finché resta inattivo.
Quanto consuma un rack Nvidia GB300 NVL72?
La documentazione tecnica Nvidia indica che un rack GB300 NVL72 può richiedere fino a 142 kW. Ogni sistema integra 72 GPU Blackwell Ultra e 36 CPU Grace, con raffreddamento a liquido e infrastruttura elettrica dedicata. Per questo l’installazione dipende da rete, sottostazioni, raffreddamento e autorizzazioni locali.
Cosa cambia per le aziende italiane che usano AWS per l’intelligenza artificiale?
Le imprese italiane possono continuare a usare la Regione AWS Europe (Milano), attiva dal 2020 con 3 Availability Zone. Ma la capacità GPU più avanzata è una risorsa globale: se energia e rack sono limitati, progetti di AI generativa possono richiedere prenotazioni, ottimizzazione dei modelli e piani multi-cloud.
Fonti verificate
Francesco Giuliani
Fondatore e direttore editoriale de Il Modello
Francesco Giuliani è un imprenditore, sviluppatore e innovatore italiano attivo nel settore dell'intelligenza artificiale, dell'editoria digitale e della comunicazione. È fondatore e CEO di Faraday AI Studio, agenzia italiana specializzata in soluzioni AI per imprese, reputazione digitale e difesa.
Tutti gli articoli di Francesco⚙️ Sala macchine
Qui i lettori non commentano: contribuiscono. Nessun contributo ancora su questo articolo — la discussione la apri tu.
Carico…
Carico i contributi…
Continua a leggere

Trump spinge i data center IA a pagare dividendi locali

Data center e acqua: 2.315 siti sono già in aree a rischio
La nuova mappa globale non misura il consumo di ogni impianto, ma l’esposizione a bacini idrici già sotto pressione. Per l’Italia il nodo è Milano, dove si concentra gran parte della potenza nazionale e dei nuovi progetti.

Meta crea azioni senza voto per pagare 145 miliardi di AI
In breve Meta ha approvato il 21 ottobre 2026 una nuova classe di azioni Class C senza diritto di voto, efficace dal 19 gennaio 2027, per finanziare la corsa all’AI.
