Siemens raccoglie ordini per 108,2 miliardi: l’AI ha bisogno anche di impianti elettrici
Il gruppo tedesco sposta il baricentro su software industriale, elettrificazione e data center, ma il 2027 dipenderà dalla capacità di convertire un backlog record e gestire lo spin-off di Siemens Healthineers.

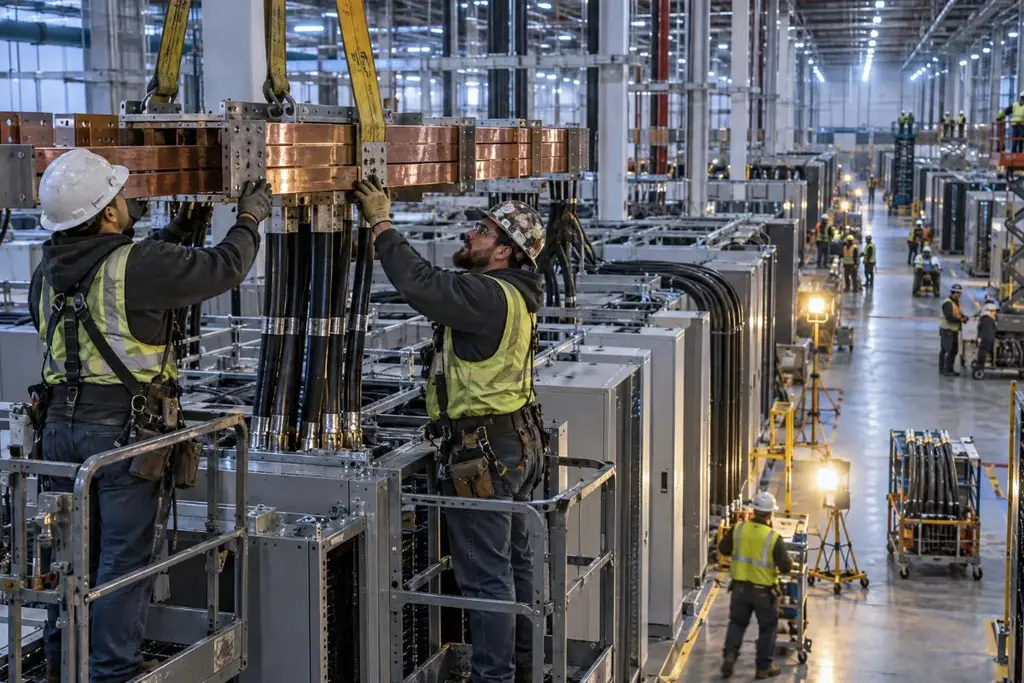
Siemens chiude l’esercizio 2026 trasformando la domanda di infrastrutture per l’intelligenza artificiale in nuovi obiettivi finanziari. Nel comunicato pubblicato a Monaco, il gruppo tedesco ha comunicato che la crescita comparabile dei ricavi, escludendo Siemens Healthineers, è ora attesa nel medio periodo tra il 7% e l’11%, rispetto al precedente intervallo del 6-9%. Anche l’ambizione sull’EPS pre PPA, l’utile per azione prima degli effetti contabili di allocazione del prezzo d’acquisto, passa da una crescita “high single digit” a una crescita a doppia cifra.
La notizia, anticipata nel taglio industriale da Unite.AI, non è soltanto un aggiornamento di guidance: è il segnale che la filiera fisica dell’AI — quadri elettrici, software industriale, automazione, servizi digitali, infrastrutture ferroviarie e reti energetiche interne agli edifici — sta entrando nei conti dei grandi gruppi manifatturieri con la stessa forza con cui chip e cloud sono entrati nei bilanci delle piattaforme tecnologiche.
Gli obiettivi salgono dopo un anno record
Il salto dei target arriva dopo un esercizio chiuso il 30 settembre 2026 con ordini comparabili in aumento del 25% a 108,2 miliardi di euro, ricavi comparabili in crescita dell’8% a 83,4 miliardi e un portafoglio ordini salito a 143 miliardi. Siemens ha indicato come motori principali elettrificazione, digitalizzazione, Industrial AI e data center, cioè le aree in cui la domanda non dipende solo da nuovi software, ma anche da capacità produttiva, componenti elettrici e installazioni fisiche.
Il confronto con il piano presentato un anno prima mostra il cambio di passo. Nel novembre 2025, con il programma ONE Tech Company, Siemens aveva fissato una crescita comparabile di medio termine del 6-9%, l’obiettivo di raddoppiare il business digitale entro il 2030 e un investimento di 1 miliardo di euro in tre anni per scalare le offerte di AI. Il nuovo intervallo al 7-11% non cancella quel piano: lo accelera, sulla base di ordini già acquisiti e di una maggiore esposizione ai mercati elettrici e digitali.
Target Siemens di crescita comparabile
MinimoMassimo
- Target precedente
- Nuovo target
La società distingue con attenzione tra risultati verificati e aspettative. Sono verificati gli ordini record, il free cash flow e la crescita del business digitale nell’esercizio 2026; sono invece previsioni, quindi soggette a rischi macroeconomici e regolatori, la crescita 2027 e il nuovo profilo di medio termine. Siemens precisa inoltre che la guidance esclude gli effetti di controversie legali e regolatorie.
Perché i data center sono diventati centrali per Siemens
La divisione più esposta al boom infrastrutturale dell’AI è Smart Infrastructure. Nel quarto trimestre fiscale, secondo l’earnings release Q4 FY 2026, gli ordini della divisione sono saliti a 8,7 miliardi di euro, con una crescita comparabile del 39%; i ricavi sono arrivati a 7,2 miliardi, in aumento comparabile del 15%. La spinta è arrivata soprattutto da contratti di elettrificazione e prodotti elettrici per clienti data center negli Stati Uniti e in Europa.
La presentazione agli investitori chiarisce quanto sia cambiato il mix: i data center rappresentano ormai il 20% dell’esposizione ai ricavi di Smart Infrastructure, secondo verticale dopo i clienti industriali, al 25%. Nella stessa presentazione del 12 novembre, Siemens indica per i data center una crescita degli ordini a tripla cifra nell’intero esercizio 2026 e attribuisce il risultato a un approccio integrato tra portfolio elettrico, software e capacità di esecuzione.
Non è un fenomeno nato nell’ultimo trimestre. Ad agosto, quando aveva alzato la guidance annuale, Siemens aveva già comunicato che nei primi nove mesi dell’esercizio 2026 Smart Infrastructure aveva registrato ordini per circa 6 miliardi di euro nel business data center, con crescita a tripla cifra. A luglio, la società aveva annunciato un investimento da 300 milioni di euro in Germania per espandere la produzione di tecnologie di distribuzione elettrica per data center, mobilità elettrica e automazione industriale; il piano include un nuovo sito fornitori a Offenbach, l’espansione di due stabilimenti a Francoforte e fino a 700 nuovi posti entro il 2030.
L’AI industriale non è solo data center
La seconda gamba della crescita è il software industriale. Nell’esercizio 2026, il business digitale di Siemens è cresciuto del 16% a 10,9 miliardi di euro. Dentro Digital Industries, i ricavi del software sono aumentati del 13% su base comparabile a 7,2 miliardi, mentre l’annual recurring revenue comparabile è salita del 12% a 6,1 miliardi. Sono dati importanti perché mostrano che Siemens non sta vendendo soltanto hardware elettrico per il boom dei data center, ma anche strumenti ricorrenti di progettazione, simulazione, automazione e gestione dei processi.
Il caso citato agli investitori è Eigen Engineering Agent, un agente di ingegneria usato da ANDRITZ Metals. Siemens afferma che l’impatto sul cliente è stato un lavoro di engineering 2 volte più veloce, in un contesto in cui un costruttore di macchine globale accumula diversi milioni di ore di progettazione all’anno. Il dato è una dichiarazione aziendale, non un benchmark indipendente; resta però utile per capire dove Siemens posiziona l’AI industriale: assistenza alla codifica, ricerca in documentazione tecnica, programmazione e riduzione delle attività manuali.
Questa impostazione spiega anche le acquisizioni recenti. Nel quarto trimestre, Digital Industries ha assorbito costi di integrazione per 36 milioni di euro legati ad Altair e Dotmatics, con un impatto negativo di 0,6 punti percentuali sul margine della divisione. Siemens considera questi costi parte della costruzione di un portafoglio più ampio per simulazione, software scientifico e AI applicata ai processi industriali.
Ricavi, profitti e cassa: cosa dicono davvero i numeri
Il quadro finanziario 2026 è solido, ma non lineare. Il Profit Industrial Business è cresciuto del 13% a 13,3 miliardi di euro, nuovo massimo storico, con margine al 16,3%. Il free cash flow di gruppo ha raggiunto 12,1 miliardi, contro 10,8 miliardi nel 2025. L’utile netto, invece, è sceso a 9,5 miliardi da 10,4 miliardi: il confronto è penalizzato dal fatto che l’esercizio precedente includeva una plusvalenza da 2,1 miliardi sulla vendita di Innomotics.
Siemens FY2025-FY2026Valori in miliardi €
FY2025FY2026
- Ordini
- Ricavi
- Utile industriale
- Free cash flow
Il quarto trimestre conferma la dinamica. Gli ordini di gruppo sono saliti del 58% a 34,8 miliardi di euro, i ricavi dell’11% a 23,7 miliardi e il rapporto book-to-bill è stato 1,47. Digital Industries ha registrato ricavi per 5,6 miliardi e un margine del 20,9%; Smart Infrastructure ha toccato un margine del 20,3%; Mobility ha segnato ordini per 10,7 miliardi, sostenuti da grandi contratti ferroviari in Germania, tra cui un ordine da 2,4 miliardi per treni ad alta velocità e manutenzione.
La cassa genera anche ritorni agli azionisti. Il management proporrà un dividendo di 5,50 euro per azione, rispetto ai 5,35 euro dell’anno precedente. È una scelta coerente con la politica progressiva del gruppo, ma aumenta l’attenzione su due variabili operative: la conversione del portafoglio ordini in ricavi e l’espansione della capacità produttiva nei componenti elettrici più richiesti.
La guidance 2027 e lo spin-off di Healthineers
Per l’esercizio 2027 Siemens prevede una crescita comparabile dei ricavi di gruppo tra il 9% e l’11%, con EPS pre PPA tra 10,20 e 10,80 euro. Il confronto corretto non è però con tutto il perimetro 2026, perché Siemens intende deconsolidare Siemens Healthineers attraverso uno spin-off diretto nel corso del 2027. Su base comparabile, escludendo Healthineers, l’EPS pre PPA 2026 indicato dalla società è 9,27 euro.
Il piano prevede il trasferimento agli azionisti Siemens del 34,1% della partecipazione in Healthineers, con un rapporto di una azione Healthineers ogni due azioni Siemens. È un passaggio strategico: riduce la complessità del gruppo, concentra il profilo su industria, infrastrutture, mobilità e software, ma rende meno immediato il confronto storico dei risultati. Per chi legge i conti, il 2027 sarà quindi un anno di crescita industriale e, insieme, di discontinuità contabile.
A livello di divisioni, Siemens prevede per Digital Industries una crescita comparabile dei ricavi dell’8-12% e un margine del 20-22%; per Smart Infrastructure una crescita dell’11-13% e un margine del 19,5-20,5%; per Mobility una crescita del 6-8% e un margine dell’8-10%. Sono obiettivi ambiziosi perché presuppongono non solo domanda finale, ma anche fornitori, installatori, componenti e autorizzazioni disponibili nei tempi necessari.
Il confronto con Schneider Electric, ABB ed Eaton
Il boom non riguarda solo Siemens. Schneider Electric, nei risultati pubblicati a ottobre, ha comunicato ricavi trimestrali record per 11,5 miliardi di euro, in crescita organica del 17%, e ha indicato i data center come motore chiave, con domanda a tripla cifra nel trimestre e maggiore visibilità su 2027 e 2028. La società francese ha anche annunciato l’accordo per acquisire PTC, presentandolo come tassello per creare una piattaforma software e AI tra mondo fisico e digitale.
Anche ABB descrive lo stesso ciclo dal lato dell’elettrificazione. Nel terzo trimestre 2026 il gruppo svizzero ha registrato ordini record per 12 miliardi di dollari, in crescita comparabile del 40%, con un aumento a tripla cifra nel segmento data center. ABB ha inoltre lanciato il portafoglio Infinitus Direct Current, pensato per data center AI con maggiore densità di potenza ed efficienza energetica, e ha indicato la disponibilità commerciale di un trasformatore a stato solido nella seconda metà del 2027.
Negli Stati Uniti, Eaton aveva segnalato già nel primo trimestre 2026 ordini data center in Electrical Americas in crescita di circa 240% e ricavi in aumento di circa 50% rispetto all’anno precedente, alzando la guidance di crescita organica 2026 al 10% dal precedente 8% al punto medio. Il confronto serve a delimitare il vantaggio Siemens: la società tedesca ha un portafoglio più integrato tra fabbrica, infrastruttura, mobilità e software, ma opera in un mercato in cui i concorrenti stanno aumentando capacità, acquisizioni e specializzazione tecnologica.
I colli di bottiglia: energia, permessi e comunità locali
La domanda per data center AI cresce più rapidamente della capacità fisica di costruirli. L’International Energy Agency, nel rapporto Key Questions on Energy and AI, stima che la domanda elettrica globale dei data center sia cresciuta del 17% nel 2025, mentre quella dei data center focalizzati sull’AI è aumentata del 50%. La stessa agenzia indica che la spesa in conto capitale dei maggiori gruppi tecnologici ha superato 400 miliardi di dollari nel 2025 ed è attesa in ulteriore crescita del 75% nel 2026.
La traiettoria porta opportunità a Siemens, ma anche rischi. In un aggiornamento di aprile 2026, l’IEA ha segnalato strozzature nelle filiere di turbine a gas, trasformatori, chip avanzati e componenti IT, oltre a ritardi nelle connessioni alla rete e nelle autorizzazioni. Sono esattamente i punti che possono trasformare un portafoglio ordini record in tempi di consegna più lunghi, costi maggiori o slittamenti dei ricavi.
Negli Stati Uniti il tema è diventato anche politico. Associated Press ha documentato a novembre 2026 la crescita dell’opposizione locale ai data center, con richieste di maggiore trasparenza su consumi idrici ed energetici e referendum comunali favorevoli a restrizioni in diversi Stati. In un altro articolo, AP ha riportato l’ordine della Federal Energy Regulatory Commission ai gestori regionali di rete per accelerare le connessioni dei grandi utenti elettrici, ricordando che i data center valgono circa il 5% della domanda elettrica statunitense e potrebbero triplicare entro il 2035.
Cosa cambia per Europa e Italia
Per l’Europa, il punto non è soltanto attrarre data center, ma controllare una parte maggiore della filiera che li rende possibili. L’investimento tedesco di Siemens in quadri elettrici e distribuzione di potenza va letto in questa direzione: produrre in Europa componenti critici per data center, fabbriche automatizzate e reti industriali. Per le imprese italiane della manifattura avanzata, questo significa più domanda potenziale per integrazione di impianti, manutenzione predittiva, sensoristica, cybersecurity industriale e software di engineering.
Il legame italiano più diretto, nell’aggiornamento 2026 di Siemens, riguarda MERMEC. Il 4 novembre 2026, Siemens Mobility ha completato l’acquisizione di attività strategiche del gruppo italiano, specializzato in segnalamento ferroviario, diagnostica e tecnologie di misurazione. Secondo il comunicato italiano, l’operazione rafforza diagnostica, asset intelligence e presenza industriale nel Paese. Non è una notizia sui data center, ma è coerente con la strategia di Siemens: combinare hardware critico, dati operativi e software industriale in mercati regolati e ad alta intensità infrastrutturale.
Per startup e fornitori italiani, la lezione è meno spettacolare di un nuovo modello generativo, ma più concreta: l’AI industriale ha bisogno di dati affidabili, macchine connesse, impianti elettrici dimensionati, software interoperabile e competenze di dominio. Chi vende solo “AI generica” entra in concorrenza con piattaforme enormi; chi sa collegare modelli, automazione e processi fisici può trovare spazio in filiere dove la domanda è finanziata da ordini pluriennali.
Il punto della redazione
La mossa di Siemens rende più visibile una distinzione che il mercato tende a confondere: una cosa è annunciare capacità di calcolo per l’AI, un’altra è costruire l’infrastruttura industriale che permette a quella capacità di funzionare. Nei conti 2026 sono già verificabili ordini record, ricavi digitali in crescita e una domanda forte di elettrificazione; restano invece annunciati, e quindi da dimostrare, la traiettoria 2027, il nuovo profilo di medio termine e la piena conversione del backlog in ricavi.
Per aziende e startup questo sposta il baricentro competitivo. L’opportunità non è soltanto sviluppare applicazioni AI, ma inserirle in sistemi dove affidabilità, manutenzione, sicurezza elettrica, regolazione e integrazione con macchine esistenti contano quanto il modello. Il rischio è che la corsa ai data center assorba capitali e componenti, creando colli di bottiglia anche per l’industria tradizionale. La domanda da porsi è precisa: la propria impresa sta comprando AI come software isolato o sta riprogettando processi, impianti e dati per usarla in produzione?
Domande e risposte
Perché Siemens ha alzato gli obiettivi di crescita nel 2026?
Siemens ha alzato il target di crescita comparabile di medio termine al 7-11% il 12 novembre 2026 perché l’esercizio chiuso il 30 settembre ha portato ordini record per 108,2 miliardi di euro, un backlog di 143 miliardi e forte domanda in AI industriale, software, elettrificazione e data center.
Quanto pesano i data center nei risultati di Siemens?
I data center pesano soprattutto in Smart Infrastructure, dove rappresentano il 20% dell’esposizione ai ricavi e sono il secondo verticale dopo l’industria. Nel quarto trimestre fiscale 2026 la divisione ha registrato ordini per 8,7 miliardi di euro, con crescita comparabile del 39% e nuovi contratti negli Stati Uniti e in Europa.
Che cosa significa EPS pre PPA nella guidance Siemens 2027?
L’EPS pre PPA è l’utile per azione prima degli effetti contabili di purchase price allocation. Per il 2027 Siemens prevede un valore tra 10,20 e 10,80 euro, escludendo Siemens Healthineers dal perimetro. Il confronto indicato dalla società è con 9,27 euro del 2026 su base comparabile.
La crescita di Siemens dipende solo dall’intelligenza artificiale?
No. L’AI industriale e i data center sono i catalizzatori più visibili, ma nel 2026 Siemens ha beneficiato anche di software industriale, automazione, elettrificazione e grandi contratti ferroviari. Mobility, per esempio, ha registrato ordini trimestrali per 10,7 miliardi di euro, sostenuti da commesse tedesche ad alta velocità e manutenzione.
Fonti verificate
Francesco Giuliani
Fondatore e direttore editoriale de Il Modello
Francesco Giuliani è un imprenditore, sviluppatore e innovatore italiano attivo nel settore dell'intelligenza artificiale, dell'editoria digitale e della comunicazione. È fondatore e CEO di Faraday AI Studio, agenzia italiana specializzata in soluzioni AI per imprese, reputazione digitale e difesa.
Tutti gli articoli di Francesco⚙️ Sala macchine
Qui i lettori non commentano: contribuiscono. Nessun contributo ancora su questo articolo — la discussione la apri tu.
Carico…
Carico i contributi…
Continua a leggere

Micron, l’AI ha fame di memoria: ricavi record, ma chi paga il boom?

Il 38% delle aziende sfora il budget AI, ma l’85% prevede di aumentare la spesa nel 2027
Il report Gartner mette in discussione la narrativa dei risparmi immediati: i benefici dell’AI emergono solo quando aziende e HR ridisegnano processi, metriche e ruoli. In Italia l’adozione cresce, ma resta il divario tra grandi imprese e PMI.

FactoryTalk Conductor coordina agenti AI per l’automazione industriale

Amazon accumula rack Nvidia GB300: il collo di bottiglia è la rete elettrica
Le email interne citate dalla stampa mostrano un cambio di strategia: AWS accetta rack GB300 prima dell’installazione finale. I conti Amazon confermano la pressione del CapEx, mentre il limite vero diventa la rete elettrica.