Bending Spoons, Berkshire punta altri 330 milioni di dollari: accordo per salire al 4%
Berkshire Hathaway effettua un nuovo investimento da 330 milioni di dollari in Bending Spoons, aumentando la propria partecipazione al 4% dopo l'IPO di luglio. L'operazione, che porta l'esposizione complessiva a 930 milioni, è destinata a finanziare acquisizioni e la crescita del modello industriale dell'azienda milanese.

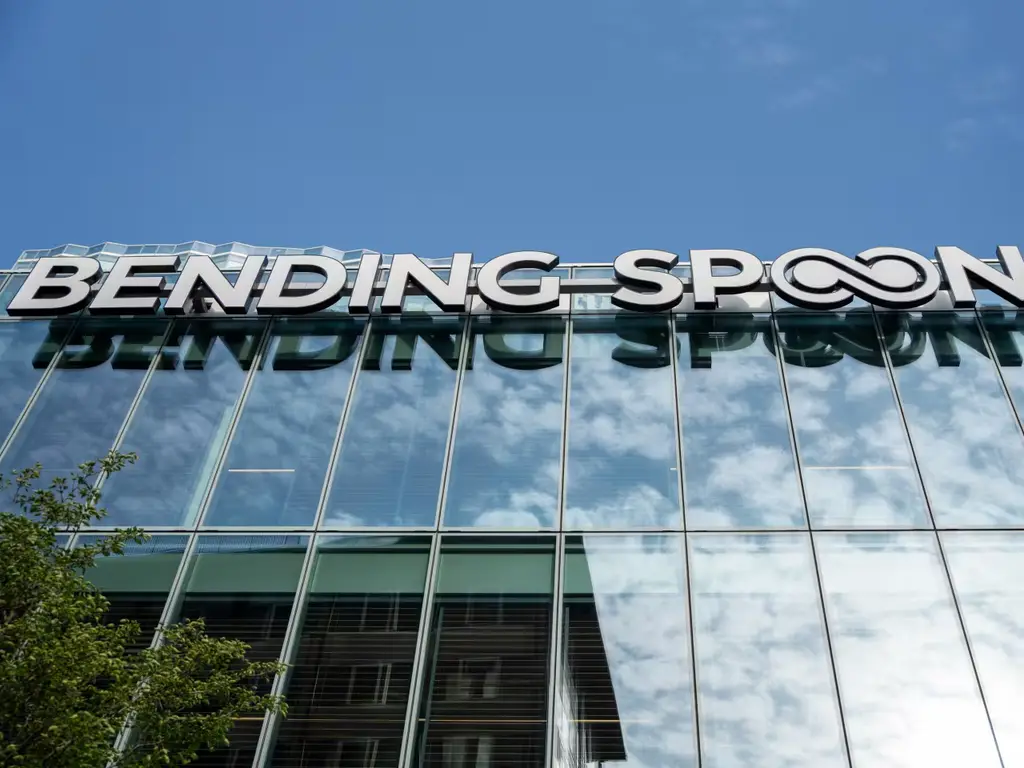
Bending Spoons ha ottenuto un nuovo impegno di investimento da Berkshire Hathaway, il conglomerato costruito da Warren Buffett e oggi guidato operativamente da Greg Abel. L’accordo, annunciato dalla società milanese il 14 ottobre 2026 e depositato presso la SEC nel Form 6-K, prevede un private placement da 330 milioni di dollari: Bending Spoons emetterà 10 milioni di nuove azioni ordinarie, senza valore nominale, al prezzo di 33 dollari per azione.
Il punto centrale è che Berkshire non entra per la prima volta: aveva già investito 600 milioni di dollari nell’Ipo Nasdaq di luglio. Con questa seconda operazione, l’esposizione complessiva sale a circa 930 milioni di dollari e la partecipazione dichiarata raggiunge il 4% del capitale. La notizia è stata ripresa in Italia anche da HDBlog, ma il documento SEC chiarisce un dettaglio rilevante: la transazione non è ancora chiusa, è soggetta alle condizioni ordinarie e Bending Spoons prevede il completamento nel quarto trimestre 2026.
I due investimenti di Berkshire in Bending SpoonsValori in $ milioni
- Ipo luglio 2026
- Private placement ottobre 2026
I proventi, secondo il deposito regolamentare, saranno destinati a scopi societari generali e a nuove acquisizioni. Non è una formula secondaria: Bending Spoons è diventata pubblica proprio vendendo agli investitori l’idea di una piattaforma capace di comprare prodotti digitali maturi, integrarli, migliorarne i margini e reinvestire in altre operazioni. Il nuovo capitale di Berkshire rafforza quindi la parte più delicata del modello: la capacità di finanziare acquisizioni in modo continuo senza affidarsi soltanto al debito.
Perché il prezzo da 33 dollari conta
Il prezzo concordato con Berkshire è superiore ai 29 dollari dell’Ipo, ma inferiore alla quotazione di mercato precedente all’annuncio. Secondo Morningstar, i 33 dollari per azione rappresentavano uno sconto di circa il 13% rispetto alla chiusura del giorno precedente, pari a 37,86 dollari. Dopo la comunicazione, il titolo BSP è salito con forza: CNBC ha indicato un rialzo del 41% nella seduta del 14 ottobre, mentre Reuters, rilanciata da U.S. News, ha parlato di un +34% e di Berkshire come sesto maggiore investitore della società secondo dati LSEG.
Lo sconto è importante perché riduce il costo medio di ingresso per Berkshire in un momento in cui il mercato attribuisce a Bending Spoons una valutazione molto più alta di quella implicita nell’Ipo. Per gli azionisti esistenti, invece, l’operazione ha un doppio effetto: porta cassa fresca e un azionista di prestigio, ma comporta anche l’emissione di nuove azioni. Bending Spoons ha scelto la via del collocamento privato, non un aumento aperto al mercato, e questo concentra i benefici economici del prezzo su Berkshire.
Non va letto, però, come un investimento “di Buffett” in senso operativo stretto. Warren Buffett è diventato chairman emeritus il 18 settembre 2026, rimanendo nel consiglio di amministrazione, mentre Greg Abel era già stato designato presidente e amministratore delegato dal 1° gennaio 2026. È corretto parlare del “gruppo di Warren Buffett” per la storia e la cultura di Berkshire, ma le nuove operazioni ricadono nella fase Abel.
Da Milano al Nasdaq in tre mesi
Il nuovo investimento arriva appena tre mesi dopo la quotazione americana. Bending Spoons ha chiuso l’Ipo il 2 luglio 2026, vendendo complessivamente 57.971.015 azioni ordinarie a 29 dollari ciascuna. L’offerta ha generato un valore lordo totale di circa 1,68 miliardi di dollari, ma alla società sono andati 953,9 milioni di dollari: il resto riguardava azioni cedute da soci venditori, come indicato nel comunicato di chiusura dell’Ipo e nel prospectus finale.
Il prospetto spiega anche un elemento di governance che il mercato tende a sottovalutare: dopo l’Ipo, i quattro cofondatori Matteo Danieli, Luca Ferrari, Francesco Patarnello e Luca Querella controllavano le azioni di classe A e potevano esercitare l’82,71% dei diritti di voto. La quota del 4% di Berkshire è quindi economicamente significativa, ma non cambia il controllo della società. Bending Spoons resta una società quotata con una struttura di voto fortemente concentrata nei fondatori.
Il modello industriale è diverso da quello di molte società software europee. Bending Spoons non dipende da un singolo prodotto: gestisce un portafoglio di servizi digitali acquisiti, tra cui AOL, Vimeo, Eventbrite, Evernote, WeTransfer, Brightcove, komoot, StreamYard e Remini. Nel materiale per gli investitori, la società descrive la propria Platform come l’insieme di persone, tecnologie proprietarie e dati usati per trasformare i business comprati.
Una macchina di acquisizioni finanziata con cassa, Borsa e debito
I numeri operativi spiegano perché Berkshire abbia aumentato l’esposizione. Nel secondo trimestre 2026, Bending Spoons ha registrato 704,2 milioni di dollari di ricavi, in crescita del 126% rispetto ai 311,1 milioni del secondo trimestre 2025. L’utile operativo è salito da 100,6 a 240,3 milioni di dollari, mentre l’utile netto è passato da 65,3 a 177,0 milioni, secondo la relazione trimestrale depositata alla SEC.
Bending Spoons: crescita dei risultati trimestraliValori in $ milioni
Q2 2025Q2 2026
- Ricavi
- Risultato operativo
- Utile netto
La scala è cambiata in modo rapido. Nel prospetto d’Ipo, Bending Spoons indicava ricavi 2025 pari a 1,31 miliardi di dollari, contro 387 milioni nel 2023, e oltre 500 milioni di utenti attivi mensili a marzo 2026, con più di 9 milioni di clienti paganti. Nello stesso periodo, la società ha continuato a comprare asset digitali già noti al pubblico: Eventbrite è stata annunciata come acquisizione da circa 500 milioni di dollari a fine 2025, Vimeo era stata valutata circa 1,38 miliardi, e AOL è entrata nel perimetro dopo un pacchetto di finanziamento da 2,8 miliardi di dollari collegato all’operazione e a future acquisizioni.
Nel 2026 la strategia è proseguita con altri deal. Il 4 settembre Bending Spoons ha completato l’acquisizione di Airtable, piattaforma usata da oltre 500.000 organizzazioni; il 10 settembre ha annunciato un accordo per acquisire Miro in una transazione che valorizza la società 1,355 miliardi di dollari. Miro, però, è ancora un’operazione soggetta alle condizioni di chiusura e non va trattata come già completata.
Il capitale di Berkshire si inserisce in una struttura finanziaria già intensa. A fine giugno Bending Spoons aveva 793 milioni di dollari di cassa, 4,88 miliardi di dollari di debito a lungo termine e 1,28 miliardi di capacità non utilizzata sulle linee revolving, secondo i risultati del secondo trimestre. A luglio ha annunciato una linea da 500 milioni di euro garantita da SACE, insieme a ulteriori finanziamenti che portavano a 1,49 miliardi di euro il totale delle nuove o ampliate linee concordate dall’inizio del secondo trimestre. A settembre ha poi sindacato add-on al term loan B per 1,25 miliardi di dollari e 395 milioni di euro, con scadenza 2031, come riportato dalla società.
Cosa cambia per investitori, utenti e mercato italiano
Per gli investitori, l’operazione è un segnale di fiducia da parte di uno dei capital allocator più osservati al mondo, ma non elimina i rischi tipici del modello Bending Spoons. La società deve continuare a trovare target acquistabili a prezzi ragionevoli, integrarli rapidamente e mantenere ricavi ricorrenti senza erodere troppo la base utenti. La crescita finora è stata notevole, ma è alimentata anche da acquisizioni, leva finanziaria e ristrutturazioni: tre elementi che funzionano solo se l’esecuzione resta disciplinata.
Per l’Italia, la notizia è rilevante perché conferma la capacità di una società nata a Milano di accedere simultaneamente al mercato Nasdaq, a investitori americani di primissima fascia e a finanziamenti bancari internazionali. Nell’Ipo figuravano banche globali come Goldman Sachs, J.P. Morgan e Allen & Company, ma anche istituzioni italiane come Intesa Sanpaolo, UniCredit e Banca Akros tra i bookrunner. Il finanziamento SACE aggiunge un altro tassello: la crescita internazionale di Bending Spoons è ormai trattata anche come dossier industriale italiano.
Per gli utenti dei prodotti acquisiti, il quadro è più concreto e meno finanziario. Dopo diverse acquisizioni, Bending Spoons ha riorganizzato team, piani tariffari e roadmap. TechCrunch ha documentato i tagli avviati in Vimeo dopo il passaggio sotto Bending Spoons; un’analisi successiva ha ricordato che il modello della società comporta spesso cambiamenti su prezzi, costi e prodotto, pur con retention giudicata stabile dal management. È il punto più controverso: per gli azionisti l’efficienza migliora i margini, per clienti e dipendenti può significare cambiamenti rapidi e non sempre indolori.
La stessa Bending Spoons presenta questa impostazione come una forma di stewardship di lungo periodo. Nel comunicato del 14 ottobre, Luca Ferrari ha definito Berkshire un’ispirazione per la società; Francesco Patarnello, cofondatore e responsabile delle acquisizioni, ha collegato l’investimento alla pipeline M&A e alla flessibilità finanziaria. Sono dichiarazioni coerenti con la strategia, ma non sostituiscono i prossimi test: chiusura del collocamento nel quarto trimestre, integrazione di Airtable, approvazioni per Miro e prossimi risultati trimestrali.
I punti aperti da seguire
Il primo punto è regolamentare e tecnico: il private placement deve chiudere nel quarto trimestre 2026. Fino ad allora, i 330 milioni di dollari restano un accordo vincolante ma non ancora incassato. Il secondo riguarda l’uso del capitale: il deposito SEC parla di scopi generali e nuove acquisizioni, una definizione ampia che potrà tradursi in ulteriore M&A, investimenti interni o maggiore flessibilità di bilancio.
Il terzo punto è il rapporto tra crescita e leva. La società ha margini elevati e ricavi in forte aumento, ma anche un debito consistente e un programma di acquisizioni molto aggressivo. Il capitale azionario di Berkshire abbassa la dipendenza relativa dal debito, ma non cambia la natura del modello: Bending Spoons deve dimostrare che la propria piattaforma operativa può assorbire aziende sempre più grandi senza perdere qualità di prodotto, talenti chiave e fiducia degli utenti.
Il quarto punto riguarda Berkshire stessa. L’operazione è una delle mosse più visibili nella nuova fase post-Buffett: Abel ha ereditato una cultura d’investimento fondata su disciplina, prezzo e orizzonte lungo, ma sta anche mostrando maggiore disponibilità verso tecnologia e piattaforme digitali. Bending Spoons non è una classica scommessa su crescita non profittevole: è un consolidatore software già redditizio, con asset riconoscibili e una forte componente di esecuzione industriale.
Domande e risposte
Quanto investe Berkshire Hathaway in Bending Spoons nel 2026?
Berkshire Hathaway si è impegnata a investire 330 milioni di dollari nel collocamento privato annunciato il 14 ottobre 2026. L’operazione si aggiunge ai 600 milioni investiti nell’Ipo di luglio, portando l’esposizione complessiva a circa 930 milioni di dollari e la partecipazione al 4%.
A che prezzo Berkshire compra le nuove azioni di Bending Spoons?
Berkshire acquista 10 milioni di azioni ordinarie Bending Spoons a 33 dollari ciascuna. Il prezzo è superiore ai 29 dollari dell’Ipo di luglio 2026, ma inferiore alla chiusura di 37,86 dollari precedente all’annuncio. La transazione dovrebbe chiudere nel quarto trimestre 2026.
Bending Spoons è già controllata da Berkshire Hathaway?
No. Berkshire arriverà al 4% del capitale, ma non al controllo. Dopo l’Ipo, i cofondatori di Bending Spoons controllavano le azioni di classe A con diritti di voto maggiorati e l’82,71% del potere di voto. L’investimento di Berkshire è rilevante, ma resta una partecipazione di minoranza.
Perché Bending Spoons ha bisogno di altri 330 milioni di dollari?
Il deposito SEC indica che i proventi serviranno per scopi societari generali e nuove acquisizioni. La società cresce comprando prodotti digitali già affermati e integrandoli nella propria piattaforma. Nel 2026 ha completato Airtable, annunciato Miro e continua a finanziare M&A con cassa, debito e capitale azionario.
Quali rischi ci sono per gli utenti di Evernote, Vimeo o Airtable?
Il rischio principale è il cambiamento rapido di prodotto, prezzi e organizzazione. Dopo alcune acquisizioni, come Vimeo, sono stati segnalati tagli e riorganizzazioni. Per gli utenti questo può portare miglioramenti tecnici e più investimenti, ma anche modifiche ai piani, alle funzionalità e al supporto nel corso del 2026 e 2027.
Vedo in questa operazione un passaggio molto positivo per la tecnologia italiana: non capita spesso che una società nata a Milano diventi abbastanza grande, profittevole e ambiziosa da attrarre quasi un miliardo di dollari da Berkshire Hathaway. Il valore non sta solo nel nome di Buffett, ma nella disciplina che quel nome pretende. Se Berkshire compra, anche con uno sconto, significa che vede numeri, governance operativa e capacità di allocare capitale.
La sfida per Bending Spoons sarà usare questa fiducia per costruire, non solo per comprimere costi. Il modello delle acquisizioni funziona davvero quando gli utenti percepiscono prodotti migliori, non soltanto listini più alti o team più piccoli. Qui c’è l’opportunità: trasformare marchi digitali amati ma stanchi in servizi moderni, più veloci, più sostenibili e magari più europei nel modo di trattare dati, continuità e relazione con i clienti.
Mi sembra anche un messaggio utile per l’ecosistema italiano. La quotazione a New York non è una fuga, se resta collegata a competenze, occupazione qualificata, ricerca e filiere finanziarie in Italia. Bending Spoons può dimostrare che da qui si possono costruire piattaforme globali senza imitare la Silicon Valley in tutto. Il prossimo salto sarà rendere il proprio playbook più trasparente, più prevedibile per gli utenti e più capace di valorizzare i talenti che entrano con ogni acquisizione.
Fonti verificate
Francesco Giuliani
Fondatore e direttore editoriale de Il Modello
Francesco Giuliani è un imprenditore, sviluppatore e innovatore italiano attivo nel settore dell'intelligenza artificiale, dell'editoria digitale e della comunicazione. È fondatore e CEO di Faraday AI Studio, agenzia italiana specializzata in soluzioni AI per imprese, reputazione digitale e difesa.
Tutti gli articoli di Francesco⚙️ Sala macchine
Qui i lettori non commentano: contribuiscono. Nessun contributo ancora su questo articolo — la discussione la apri tu.
Carico…
Carico i contributi…
Continua a leggere

Frigoriferi a 50 gradi, supermercati sotto attacco: in Francia gli hacker mandano in crisi la catena del freddo
Un cyberattacco di vasta portata ha colpito la grande distribuzione in Francia, mandando in tilt i sistemi di refrigerazione dei supermercati e causando ingenti danni e sprechi alimentari.

Microsoft, account X hackerato: Clippy diventa l’esca per una truffa crypto
L'account ufficiale di Microsoft su X, seguito da 13 milioni di utenti, è stato compromesso per 30 minuti, diventando veicolo per una truffa crypto basata sul token non autorizzato $Clippy. L'azienda ha smentito ogni legame.

Micron, l’AI ha fame di memoria: ricavi record, ma chi paga il boom?

Come funziona Forum, la nuova app Meta per i Gruppi Facebook
Meta presenta Forum, un'app separata che riorganizza i Gruppi Facebook con intelligenza artificiale, ricerca avanzata e nuove etichette. Obiettivo: valorizzare le conversazioni comunitarie.